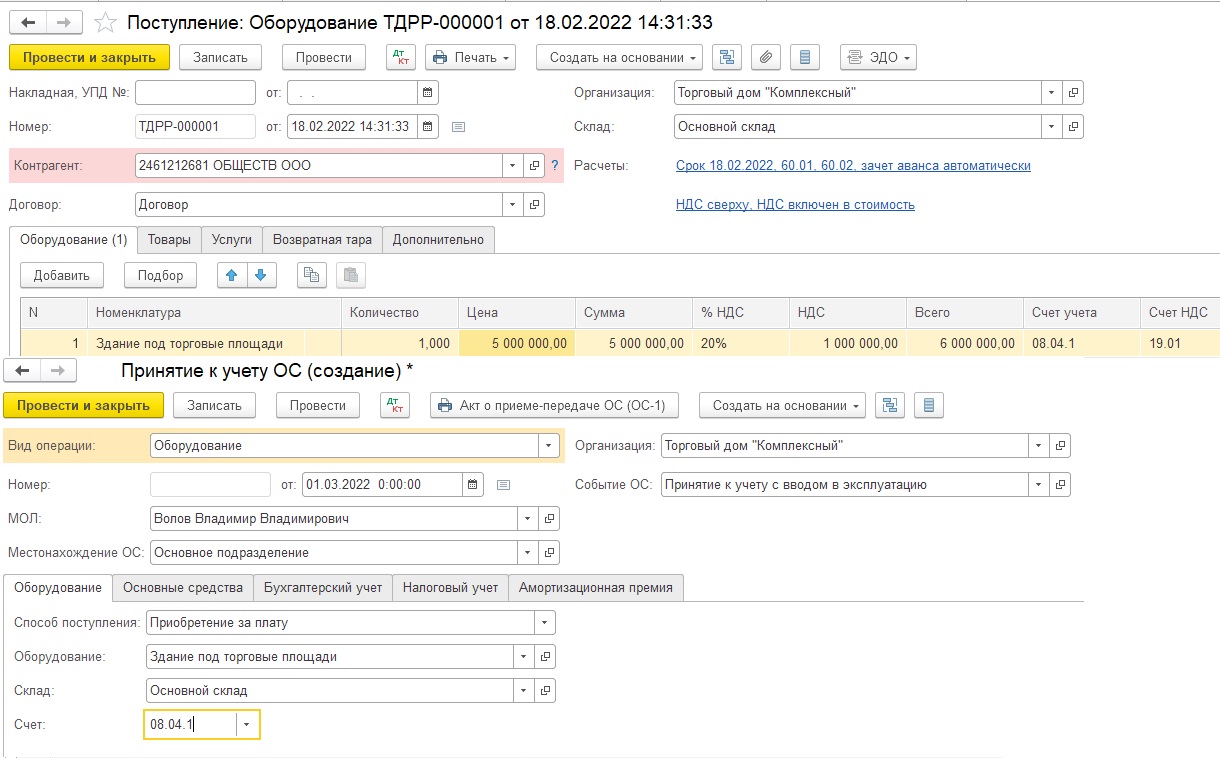
В 1С Бухгалтерия процедура оформления состоит из двух основных этапов: отражения поступления объекта и ввода его в эксплуатацию.
Пошаговое отражение.
Этап 1. Отражение поступления недвижимого имущества.
Перейдите в раздел «ОС и НМА».
Создайте документ «Поступление оборудования».
Заполните документ следующими данными:
-
в поле «Номенклатура» выберите приобретаемый объект недвижимости (если объекта нет в справочнике, предварительно создайте карточку в справочнике «Основные средства»);
-
в поле «Счёт учёта» укажите 08.04.1 («Приобретение объектов основных средств») — на этом счёте аккумулируются затраты до ввода объекта в эксплуатацию;
-
укажите количество — 1 объект;
-
внесите стоимость объекта согласно договору купли‐продажи;
-
заполните данные о поставщике и реквизиты договора;
-
при необходимости укажите склад или место временного учёта объекта до ввода в эксплуатацию.
Проверьте корректность всех заполненных полей.
Нажмите «Провести» — система сформирует проводки по поступлению объекта.
Этап 2. Ввод недвижимости в эксплуатацию.
Выполняется после завершения всех подготовительных процедур (госрегистрация права собственности, отделочных работ и т.д.).
В том же разделе «ОС и НМА» создайте документ «Принятие к учёту ОС».
Заполните основные реквизиты:
-
выберите вид объекта — «Недвижимое имущество»;
-
укажите или создайте карточку основного средства для данного объекта;
-
проверьте первоначальную стоимость — она должна автоматически подтянуться из документа поступления;
-
заполните адрес расположения объекта и кадастровый номер (важные данные для налоговой отчётности);
-
назначьте материально ответственное лицо (МОЛ);
-
укажите местонахождение объекта.
На вкладке «Бухгалтерский учёт» задайте параметры амортизации:
-
способ начисления амортизации (линейный, уменьшаемого остатка и т.д.);
-
срок полезного использования в месяцах;
-
счёт начисления амортизации — обычно 02.01;
-
счёт учёта ОС — 01.01 («Основные средства в эксплуатации»).
На вкладке «Налоговый учёт» укажите аналогичные параметры для целей налогообложения (если отличаются от БУ).
При необходимости заполните дополнительные вкладки (например, «Амортизационная премия»).
Проверьте все данные и нажмите «Провести».
Результат проведения документов.
После успешного проведения:
-
затраты с 08.04.1 переносятся на 01.01;
-
объект регистрируется в регистре основных средств;
-
начинается начисление амортизации (с месяца, следующего за месяцем ввода в эксплуатацию);
Данные становятся доступны для формирования:
-
бухгалтерской отчётности (баланс, пояснения);
-
налоговой отчётности (декларация по налогу на имущество);
-
внутренних аналитических отчётов по ОС.
Важные нюансы.
Убедитесь, что учётная политика организации настроена корректно: лимиты стоимости ОС, правила амортизации и включения расходов в первоначальную стоимость должны соответствовать законодательству и потребностям компании.
Для недвижимости критически важно правильно указать кадастровый номер и адрес — эти данные обязательны для расчёта налога на имущество.
Если право собственности ещё не зарегистрировано, объект может учитываться на счёте 01.08 («Объекты недвижимости, права на которые не зарегистрированы») до завершения госрегистрации.
При наличии дополнительных затрат (ремонт, достройка) их можно включить в первоначальную стоимость через документ «Модернизация ОС» или «Поступление доп. расходов».