С 1 января 2027 года для организаций, выполняющих государственный оборонный заказ, меняется порядок учета затрат и калькулирования себестоимости продукции. Изменения установлены постановлением Правительства РФ от 13.07.2026 № 874.
Новые требования затрагивают организацию учета, детализацию затрат, распределение косвенных расходов и формирование отчетных форм. Организациям также потребуется определить применяемый порядок учета затрат и закрепить его во внутренних документах.
Какие правила учета затрат нужно учесть
Организации необходимо определить метод учета затрат и калькулирования себестоимости. ПП РФ № 874 предусматривает позаказный и попередельный методы. Выбор зависит от особенностей производства и должен быть закреплен во внутреннем документе организации.
Также необходимо определить объект калькулирования. Правила предусматривают:
- экономический (сбытовой) заказ;
- партию реализации;
- передел;
- производственный (внутренний) заказ;
- единицу продукции.
Для развития расширения «Отчет ГОЗ» основным вариантом остается позаказный метод. Номенклатурная группа будет использоваться как рабочая аналитика выбранного объекта калькулирования.
Какая детализация затрат потребуется
Для прямых затрат необходимо обеспечить не только учет суммы расходов, но и их привязку к конкретному объекту калькулирования.
В учете должны определяться:
- подразделение;
- контракт;
- объект калькулирования;
- статья затрат;
- признак включения затрат в себестоимость.
В расширении уже реализовано сопоставление бухгалтерских статей затрат со статьями калькуляции.
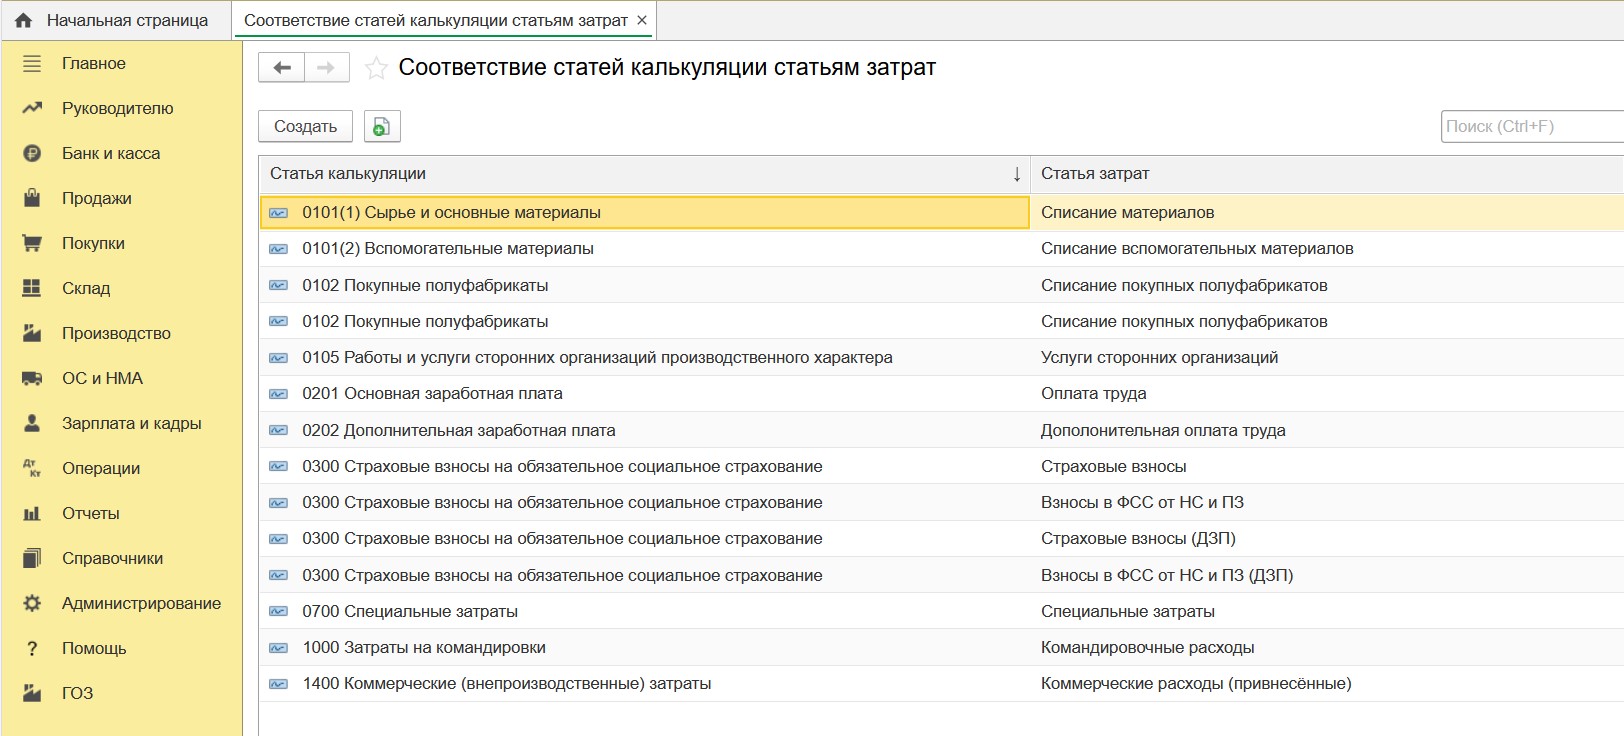
В текущей версии используются статьи калькуляции РКМ, при этом их наименования соответствуют статьям калькуляции, предусмотренным ПП РФ № 874. В рамках доработки существующая аналитика будет дополнена.
Для косвенных расходов потребуется распределение между объектами калькулирования по выбранной организацией базе. Механизмы распределения затрат по счетам 25, 26 и 44 будут дорабатываться с учетом дополнительных аналитических данных, в том числе подразделения и продукции.
Для коммерческих расходов по счету 44 будет использоваться номенклатурная группа. Прямые расходы учитываются по соответствующему объекту, косвенные — через механизм распределения. Статья на сайт_874_ver.11
Какие формы предусмотрены ПП РФ № 874
ПП РФ № 874 предусматривает две новые формы, которые необходимо учитывать при подготовке системы учета.
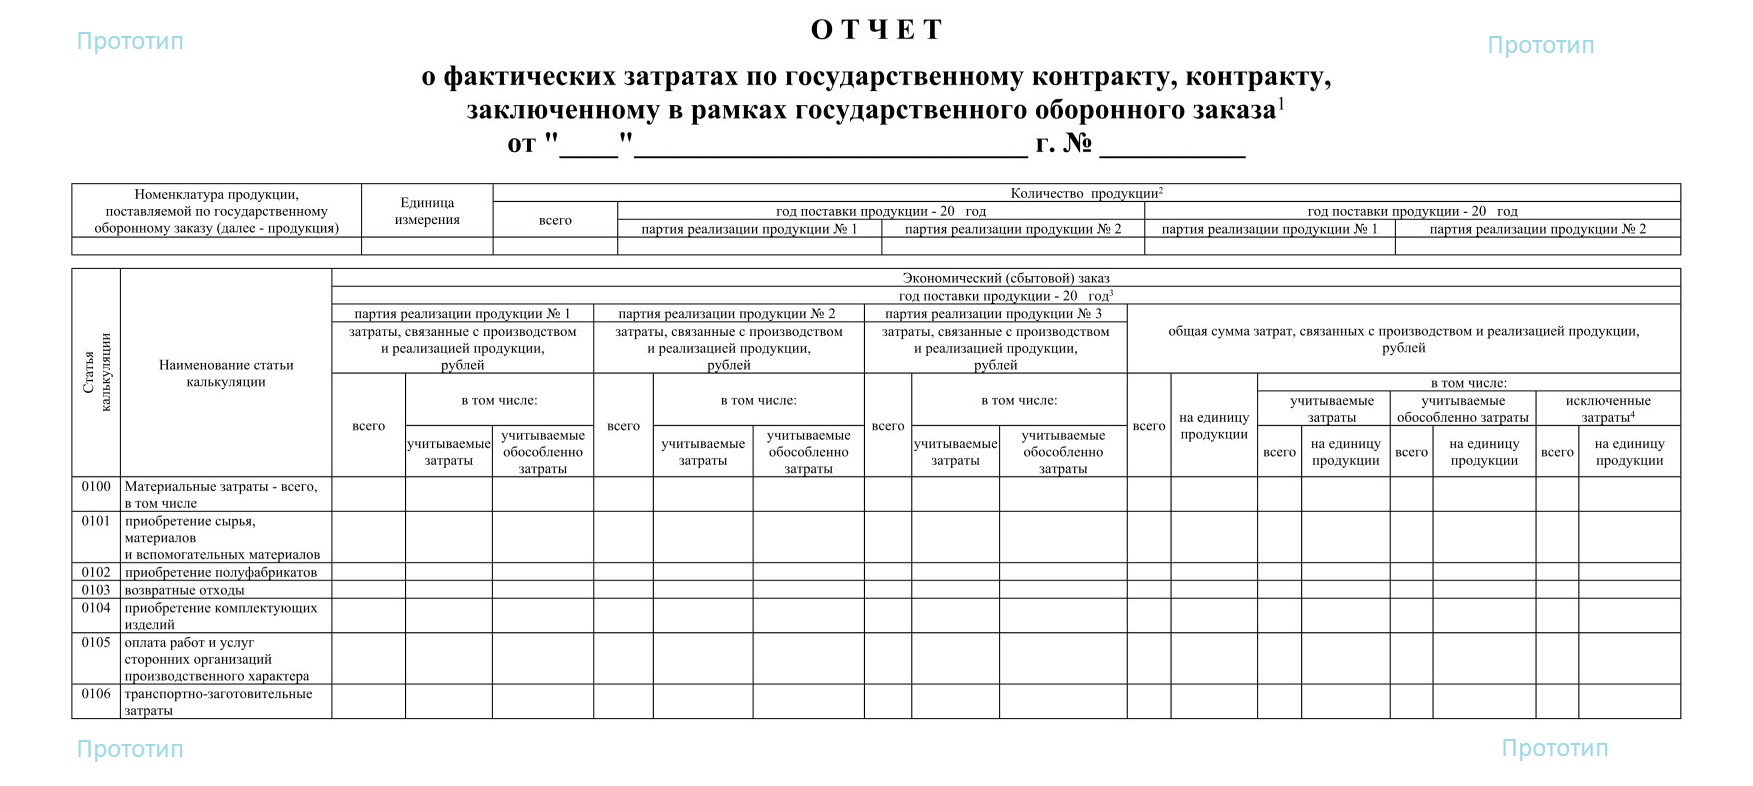
Отчет о фактических затратах
Первая форма — отчет о фактических затратах по государственному контракту, предусмотренный приложением № 1.
В расширении «Отчет ГОЗ» планируется отдельный документ для хранения необходимых данных и последующего формирования отчета.
Форма будет содержать сведения о затратах, объектах калькулирования, реализациях и количестве продукции. Пользователь сможет уточнять состав реализации и количество продукции, в том числе при частичных отгрузках.
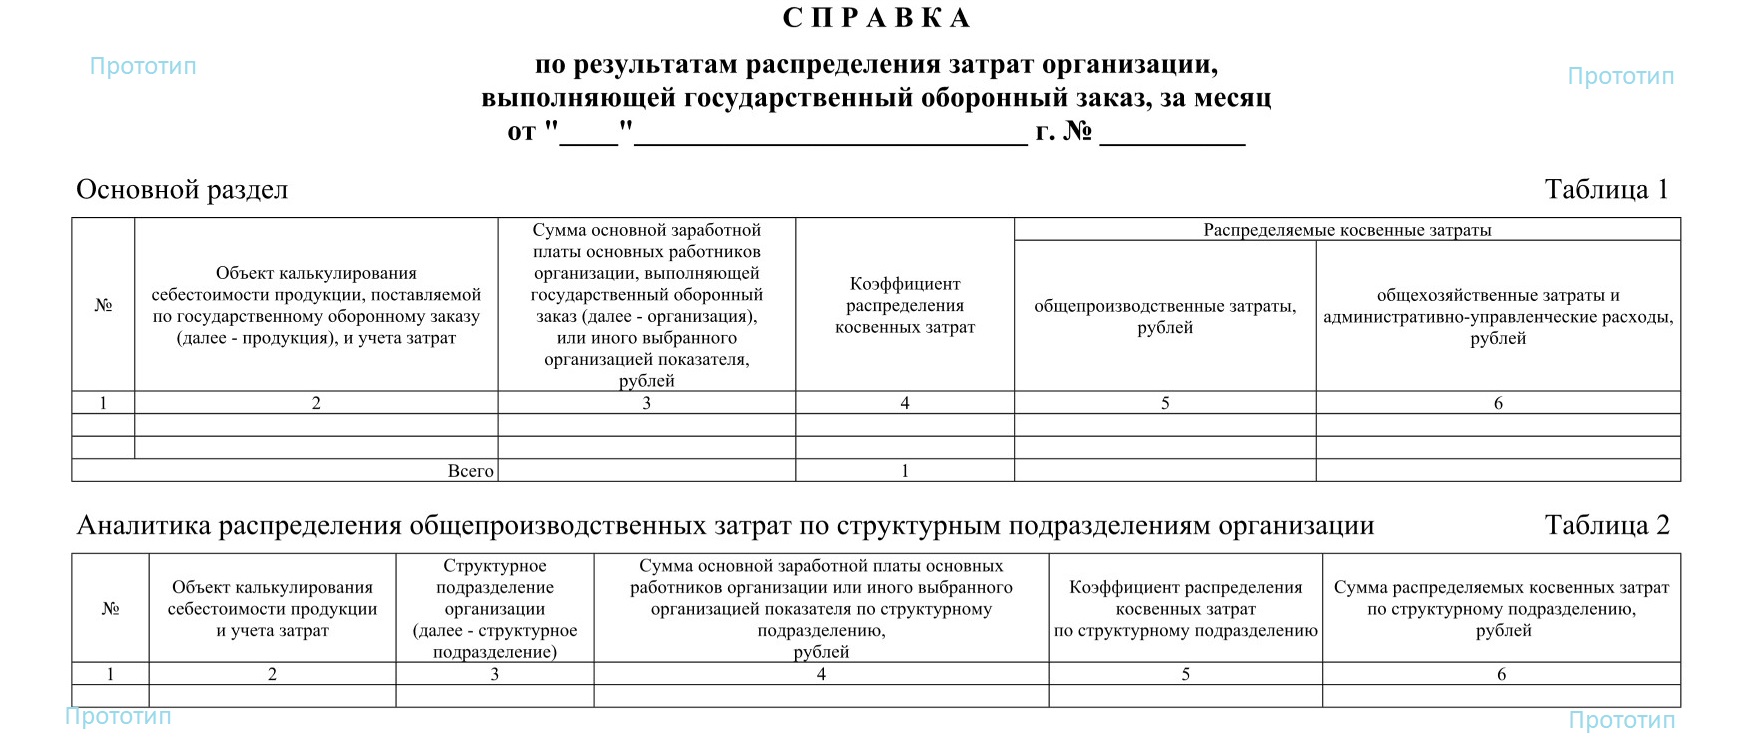
Справка по результатам распределения затрат
Вторая форма — справка по результатам распределения затрат организации за месяц, предусмотренная приложением № 3.
Для нее также планируется отдельный механизм формирования на основании учетных данных.
Новые формы не заменяют действующий «Отчет об исполнении контракта», а используются для решения отдельных задач учета затрат и калькулирования себестоимости. Статья на сайт_874_ver.11
Как обеспечить сопоставимость данных
Одно из требований ПП РФ № 874 — обеспечить сопоставимость данных отчета о фактических затратах с данными раздельного и (или) бухгалтерского учета.
В расширении планируется использовать сведения бухгалтерского учета и результаты действующих механизмов распределения. Создание отдельного параллельного массива затрат для нового порядка не предусматривается. Статья на сайт_874_ver.11
Подробнее о принципах организации учета можно посмотреть на странице раздельного учета по ГОЗ в 1С.
Учет затрат по незавершенному производству
Для контрактов, по которым на 1 января 2027 года в бухгалтерском учете числится незавершенное производство или выполненные этапы незавершенных работ, предусмотрены специальные правила детализации затрат.
Затраты, сформированные до этой даты, детализируются в соответствии с локальным документом организации.
Расходы после 1 января 2027 года учитываются по тому же установленному организацией порядку с учетом новых требований.
Поэтому до начала 2027 года необходимо определить порядок детализации таких затрат и проверить, достаточно ли имеющихся учетных данных для их дальнейшего распределения и отражения. Статья на сайт_874_ver.11
Что подготовить до 1 января 2027 года
До вступления новых правил в силу организации необходимо:
- Выбрать метод и объект калькулирования.
- Закрепить порядок учета затрат во внутреннем документе.
- Проверить заполнение договоров, подразделений, номенклатурных групп и статей затрат.
- Убедиться, что первичные документы позволяют определить принадлежность операции к соответствующему контракту.
- Определить базы распределения косвенных затрат.
- Определить порядок учета незавершенного производства.
- Проверить готовность данных для формирования новых отчетных форм.
Подготовку лучше начинать с анализа существующей учетной модели: какие аналитики уже используются, какие данные можно получить из бухгалтерского учета и какие сведения потребуется дополнительно фиксировать после вступления новых правил в силу.