В рамках раздельного учета ГОЗ следует отдельно учитывать движение денежных средств, материалы, товары, выпущенную продукцию, заработную плату, аренду, общепроизводственные, административно-управленческие и коммерческие затраты. Если по отражению прямых затрат в рамках ГОЗ, как правило, вопросов не возникает, то при распределении косвенных затрат приходится сталкиваться с трудностями и недопониманием некоторых моментов.
Для разрешения возникающих вопросов, в первую очередь, важно подробно прописать в учетной политике по гособоронзаказам процесс и результат ведения раздельного учета, определить порядок распределения расходов и определения финансового результата по ГОЗ.
Как определить базу распределения косвенных затрат
Одним из самых главных шагов является определение порядка распределения косвенных затрат. Базой для распределения косвенных затрат могут выступать:
- основная заработная плата производственных рабочих;
- объем выпуска продукции;
- прямые затраты;
- выручка от продаж;
- себестоимость продаж.
Как распределять косвенные затраты в 1С: Бухгалтерии 8
Как правило, для распределения затрат на счетах 25, 26 и 44 многие пользователи вынуждены пользоваться ручным способом вычисления либо дорабатывать программу «1С:Бухгалтерия 8». Ведь даже имея типовой функционал распределения, например, счета 25, нужно помнить, что не все статьи могут попадать на ГОЗ. Например, такие статьи расходов, как рекламные расходы, представительские расходы, не распределяются на государственные оборонные заказы.
Для упрощения работы и автоматизации распределения косвенных затрат в программе «1С: Бухгалтерия 8» мы предлагаем рассмотреть функционал расширения «Отчет ГОЗ».
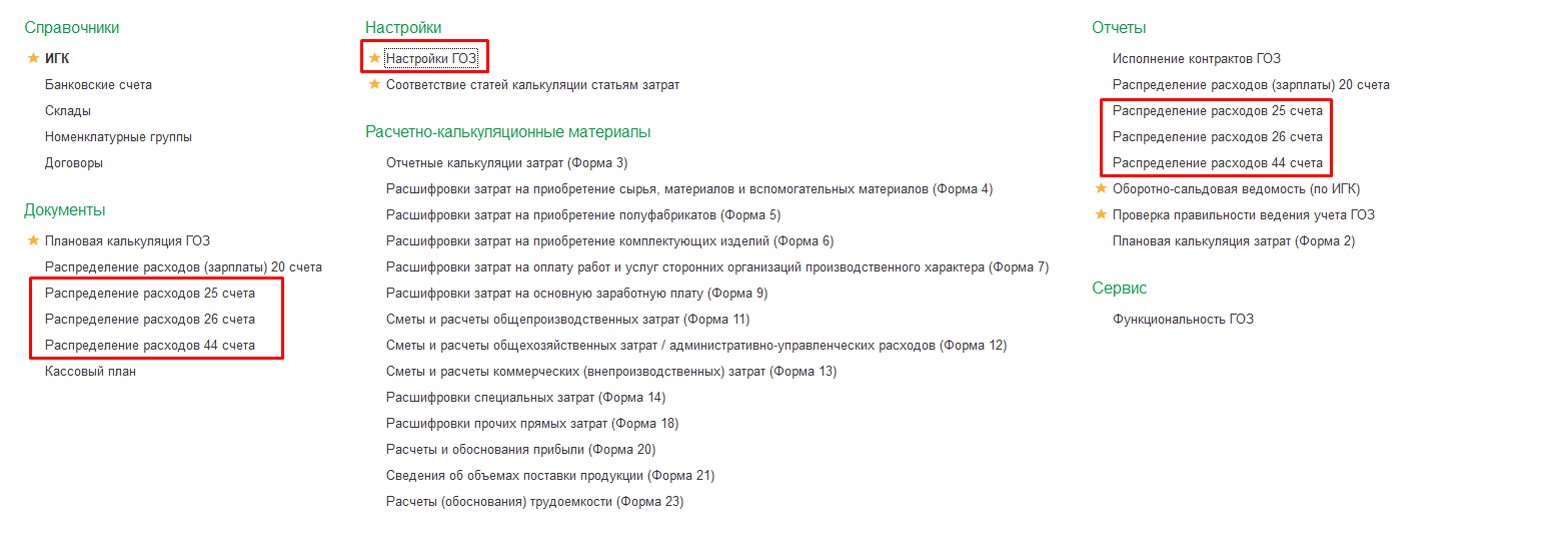
Распределение затрат с помощью расширения «Отчет ГОЗ»
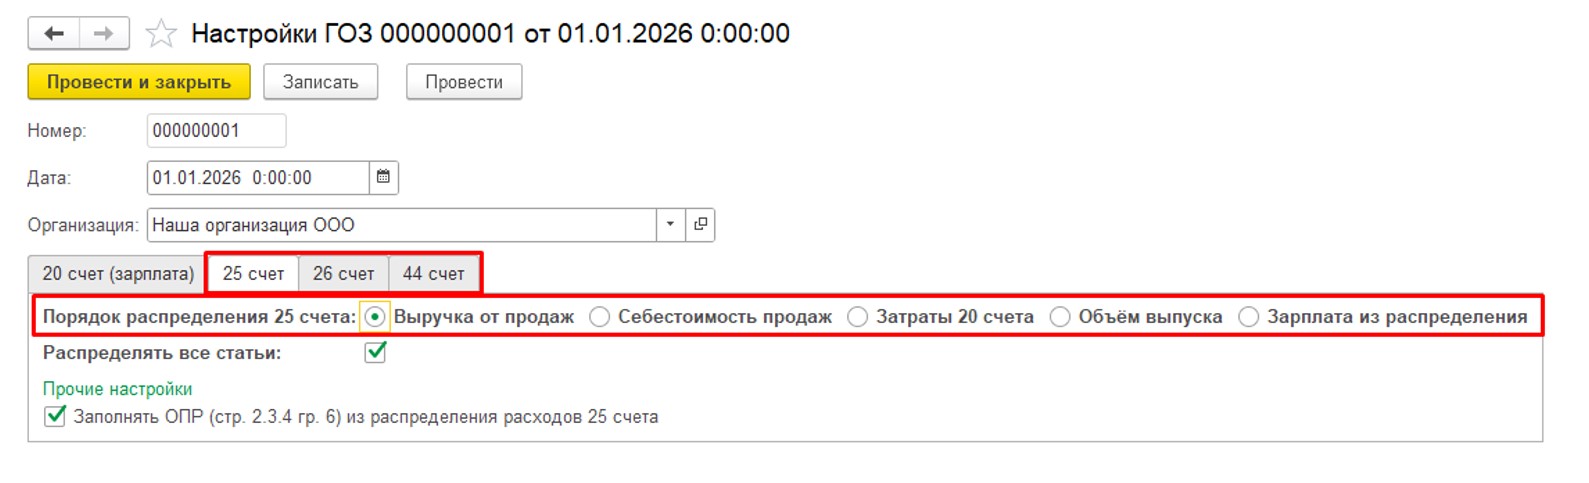
Для распределения затрат с помощью расширения «Отчет ГОЗ» первым шагом нужно сделать настройки, отвечающие за базу распределения. На каждой вкладке с указанными счетами указываем базу распределения, соответствующую Вашей учетной политике.
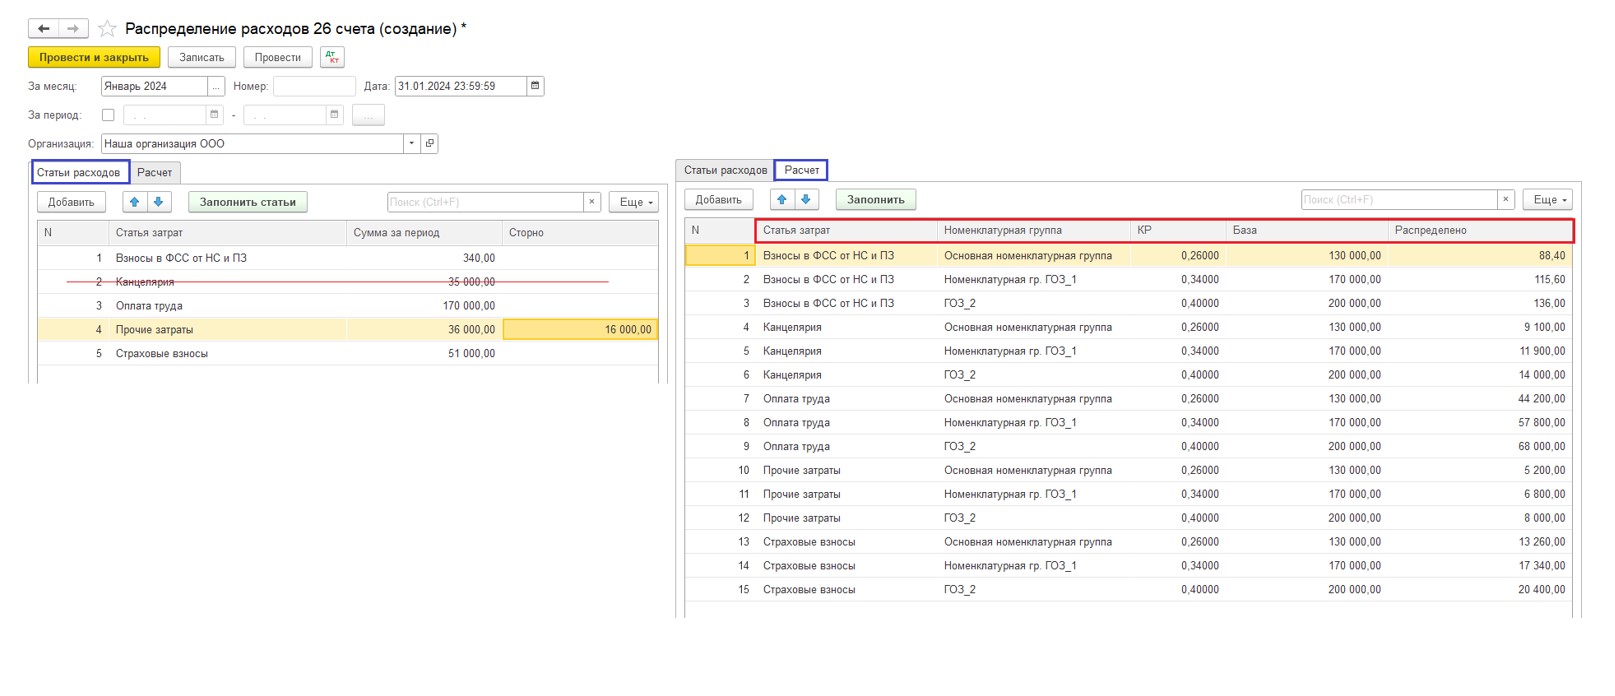
Вторым шагом переходим к самим документам по распределению. Функционал в документах распределения по счетам 25, 26 и 44 идентичен. Поэтому в примере мы рассмотрим только пример по административно-управленческим затратам (счет 26):
- Создаем документ;
- Указываем период, за который будем распределять затраты;
- Выбираем, по какой Вашей организации будете делать распределение, если у Вас в информационной базе ведется учет по нескольким юридическим лицам;
- На вкладке «Статьи расходов» нажимаем кнопку «Заполнить статьи», после чего все расходы, начисленные за выбранный период, подтянутся в табличную часть. Здесь статьи можно откорректировать и удалить из списка, если они не подлежат распределению по гособоронзаказу. В качестве таких затрат могут выступать рекламные расходы, представительские расходы, командировки, не связанные с ГОЗ, и прочее;
- В столбце «Сторно» можно засторнировать часть расходов, т. е. распределить меньшую сумму;
- Переходим на вкладку «Расчет» и нажимаем кнопку «Заполнить». В табличной части Вы увидите распределенные статьи затрат относительно «номенклатурных групп», коэффициент распределения, базу распределения.
ВАЖНО! Документы не формируют бухгалтерских проводок, все данные будут храниться в бухгалтерских регистрах. Это позволяет беспрепятственно сделать распределение за закрытые периоды, корректировать статьи и суммы статей. В бухгалтерском учете счета 25, 26 и 44 в полном объеме либо уже были закрыты, либо закроются при выполнении регламентированной операции «Закрытие месяца».
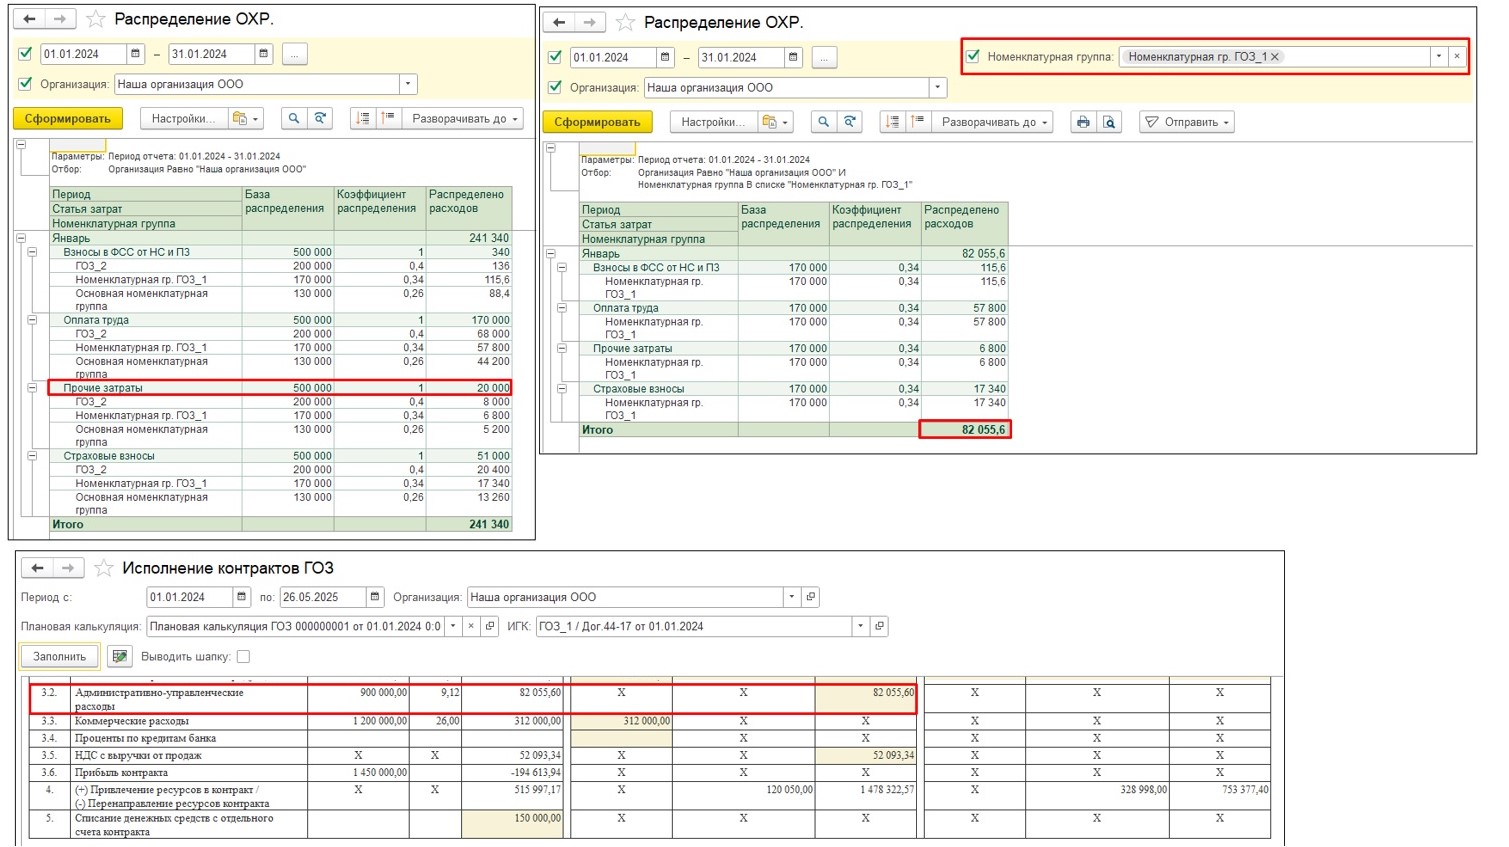
Для подробного просмотра распределения по регистрам бухгалтерского учета в модуле ГОЗ есть отчет, где в табличном варианте видно, как распределились статьи затрат в разрезе номенклатурных групп. Эта сумма и отразится в отчете «Исполнение контрактов ГОЗ».